Inhalt

Patrick James
Senior Consultant
Ihr IT-Systemhaus für ERP und Technologie.
Das Zeitalter der Digitalisierung ist jetzt! Unternehmen müssen ihre Prozesse und die von ihnen eingesetzten Technologien ständig neu bewerten. Zur effizienten Steuerung von Prozessen ist es nötig, Daten schnell zu verarbeiten und daraus wertvolle Erkenntnisse zu gewinnen. Das ist das Ideal, das innerhalb der Digitalen Transformation angestrebt wird. Viele Unternehmen heutzutage versuchen dieses Ideal durch Digitalisierungsprojekte zu realisieren.
Ab dem 1. Juli 2024 wird die elektronische Rechnungsstellung schrittweise zur Norm für den Austausch zwischen in Frankreich ansässigen, mehrwertsteuerpflichtigen Unternehmen. Sie sollten sicherstellen, dass die technischen und funktionalen Verpflichtungen bekannt sind. Wir können Ihnen damit helfen, schnell einen Vorschlag für eine einfache und pragmatische Vorbereitung sowie Umsetzung der Richtlinien im Finanzgesetz zu machen.
Die Ziele der elektronischen Rechnungsstellung:
Die Ziele der französischen Regierung, die für die Einführung der elektronischen Rechnungsstellung gesprochen haben:
- Verstärkung der Betrugsprävention und -kontrolle
- Echtzeit-Einblicke in die wirtschaftliche Realität zu erhalten und die Wirtschaftspolitik besser zu steuern
- Verkürzung der Zahlungsfristen
- Verringerung des Verwaltungsaufwands
- Steigerung der Produktivität
- Vereinfachung des Vorausfüllens von Mehrwertsteuererklärungen
Zeitplan für die Einführung der elektronischen Rechnungsstellung:
Der Zeitplan zur Einführung der elektronischen Rechnungsstellung sieht nach aktuellem Stand wie folgt aus:
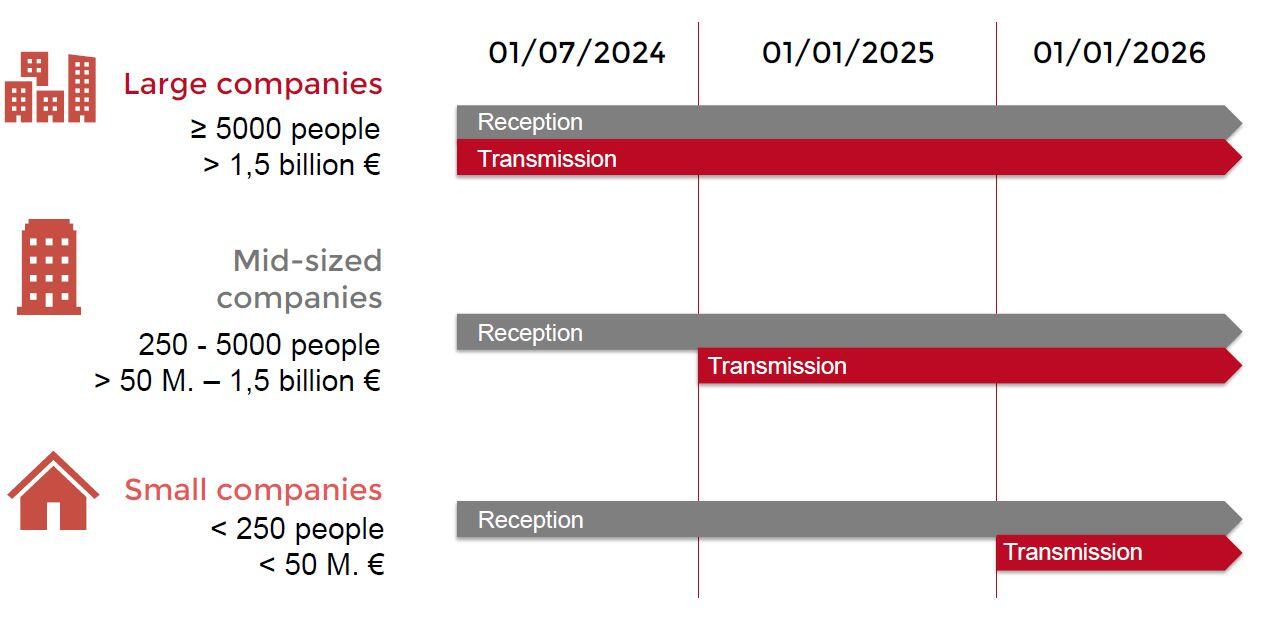
Die Rechnungen werden nicht mehr direkt vom Lieferanten an den Kunden geschickt, sondern über Plattformen übermittelt. Jedes Unternehmen wird die Plattform seiner Wahl wählen:
- entweder das öffentliche Rechnungsportal Chorus Pro (das derzeit für Transaktionen mit staatlichen oder lokalen Behörden genutzt wird, aber weiterentwickelt werden soll)
- oder eine private, bei Steuerbehörden registrierte Dematerialisierungsplattform. Die Liste der Partnerplattformen wird auf der Website impots.gouv.fr verfügbar sein und aktualisiert werden
Bitte beachten Sie, dass die Partner der privaten Dematerialisierungsplattform nicht vor September 2023 bekannt sein werden.
Finanzgesetz 2024: MJR unterstützt Sie bei diesem Wandel:
Diese Reform wird sowohl Auswirkungen auf die Organisation Ihres Informationssystems als auch auf Ihr ERP haben.
Zu diesem Zweck hat MJR zusammen mit seinen Partnern IBM, INFOR und InterForm einen technischen Ausschuss eingerichtet und koordiniert diesen, um Sie zu unterstützen. Die endgültigen technischen Einzelheiten werden in den kommenden Wochen von den Behörden erwartet, insbesondere was die zugelassenen Plattformen betrifft.
Elektronisches Rechnungsformat
Auch das Format der elektronischen Rechnungen wurde festgelegt. Die Betreiber von Partner-Dematerialisierungsplattformen und des öffentlichen Rechnungsportals müssen elektronische Rechnungen in bestimmten Formaten übermitteln.
Es wurden 3 Arten von Formaten definiert:
- Cross Industry Invoice (CII) Format
- Universal Business Language (UBL)-Format
- ein gemischtes Format, das aus einer strukturierten Datendatei im XML-Format und einer PDF-Datei besteht
Hinweis: Der Betreiber der Dematerialisierungsplattform des Empfängers muss sich um die Formatierung der elektronischen Rechnung für die Bedürfnisse seines Kunden kümmern.
Informationen zum Rechnungsstatus
Die Betreiber der Partner-Dematerialisierungsplattform und des öffentlichen Rechnungsportals müssen ihren Nutzern Informationen über den Status der betreffenden Rechnung zur Verfügung stellen:
- „Einzahlung“ Wenn die Rechnung von der Plattform des Ausstellers akzeptiert wurde
- „Abgelehnt“ Durch die Plattform des Absenders oder des Empfängers, wenn die Rechnung nicht den Regeln entspricht
- „Abgelehnt“ Durch den Empfänger der Rechnung
- „Eingelöst“ Dieser Status umfasst auch die Zahlungsdaten

Direkt Kontakt aufnehmen
Michael Raber
General Manager